Инвестиции часто кажутся делом выбора доходности. Смотришь на цифры, сравниваешь проценты, выбираешь то, что обещает больше. Но на практике решение почти всегда упирается в три вещи: насколько велик риск, когда деньги понадобятся и можно ли выйти из актива без лишних потерь. Если эти параметры не разложить по полочкам заранее, даже привлекательная доходность начинает выглядеть сомнительно.
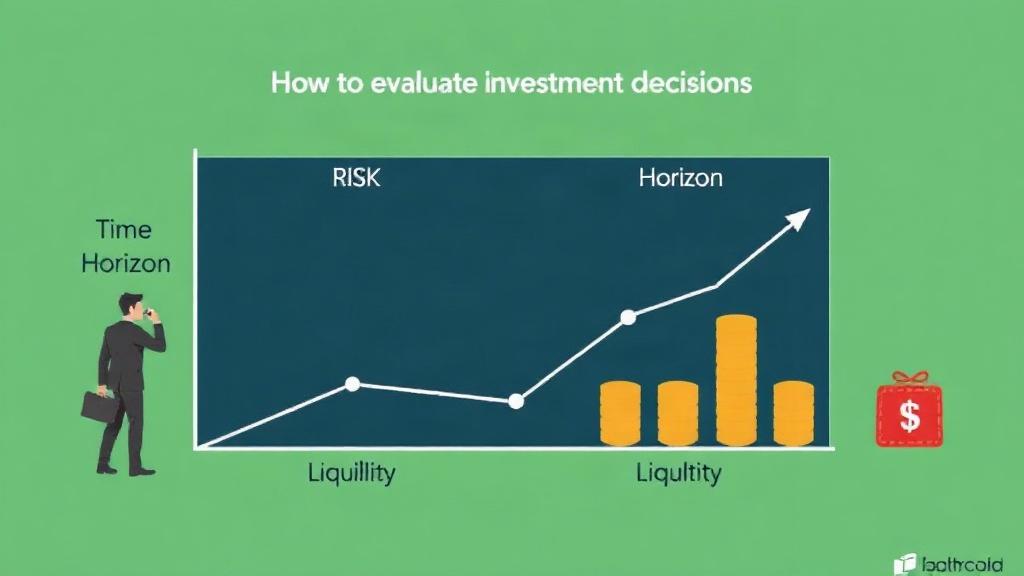
Удобнее всего смотреть на инвестицию не как на абстрактную идею, а как на связку из трех параметров. Риск показывает, с чем именно вы готовы мириться ради потенциального результата. Горизонт отвечает за время, а ликвидность — за свободу действий, если планы меняются. Вместе они дают куда более честную картину, чем просто ожидаемая доходность на буклете или в приложении брокера.
Почему одной доходности недостаточно
Доходность без контекста мало что говорит. Десять процентов годовых могут быть отличным результатом для одного инструмента и слабым для другого, если в одном случае вы почти не рискуете, а в другом можете потерять часть капитала в любой момент. Нужна не красивая цифра, а понимание, что за ней стоит.
Я не раз видел, как люди покупали актив только потому, что он «вырос сильнее рынка», а потом удивлялись просадке. Вспоминается типичная ситуация: инвестор берет волатильный инструмент на деньги, которые могут понадобиться через полгода, и надеется, что «успеет выйти в плюс». Это не стратегия, а ставка на удачу.
Нормальная оценка инвестиционного решения начинается с другого вопроса: что именно я могу позволить себе потерять, сколько времени готов ждать и насколько легко смогу продать актив, если планы внезапно поменяются. Именно так отсеиваются решения, которые выглядят заманчиво только на экране.
Риск как цена возможной ошибки
Риск в инвестициях не сводится к колебаниям цены. Он шире: это вероятность, что результат окажется хуже ожидаемого, и то, насколько болезненным будет такой исход. Для одного человека риск — временная просадка на 10%, для другого — заморозка денег на годы. Важно честно понять, что именно для вас неприемлемо.
Если говорить практично, риск удобно делить на несколько уровней. Есть рыночный риск, когда цена актива меняется под влиянием рынка. Есть кредитный риск, если вы даете деньги эмитенту или заемщику. Есть валютный риск, если доход и расходы у вас в разных валютах. Есть еще риск концентрации, когда слишком большая доля капитала сидит в одном инструменте или одной отрасли.
Смысл не в том, чтобы убрать риск полностью. Это невозможно. Задача в том, чтобы понять, какие именно риски вы берете на себя и почему. Если актив может сильно проседать, но вы готовы держать его много лет, такой риск может быть приемлем. Если же деньги нужны скоро, тот же актив становится уже не инвестиционной идеей, а источником лишнего напряжения.
Как не перепутать риск и шум
Не всякая просадка означает, что решение плохое. Иногда рынок просто двигается слишком резко, а фундаментальная история при этом не меняется. Но и списывать все на «шум» тоже опасно. Если у актива нет понятной логики дохода, если вы не понимаете, откуда берется прибыль и за счет чего сохраняется стоимость, это уже не шум, а слабая конструкция.
Проверка здесь простая: можно ли кратко объяснить, почему этот инструмент должен работать. Если ответ расплывчатый, вроде «потому что все растет» или «потому что сейчас модно», риск вряд ли оценен корректно. Внятная инвестиция переживает не только хорошие новости, но и неприятные периоды без потери смысла.
На что смотреть в первую очередь
Для базовой оценки риска полезно смотреть не на один показатель, а на набор признаков. Вот минимальный список, который реально помогает не ошибиться:
- насколько сильно цена актива может колебаться;
- есть ли вероятность потерять часть капитала или заморозить его;
- от чего зависит доходность инструмента;
- насколько прозрачен сам актив или эмитент;
- можно ли быстро выйти из позиции без серьезной потери цены.
Этот список не заменяет анализ, но помогает не свалиться в одну-единственную цифру доходности. Хорошее решение держится не на надежде, а на понятной конструкции. Чем яснее вы видите слабые места, тем меньше сюрпризов потом.
Горизонт: время часто важнее цены входа
Инвестиционный горизонт — это срок, на который вы готовы отдать деньги в работу. И в этом месте многие допускают простую ошибку: смешивают срок инвестиции со сроком, когда просто хочется увидеть прибыль. Эти вещи не совпадают. Деньги могут работать долго, а результат проявится не сразу.
Если горизонт короткий, выбор инструментов резко сужается. Чем меньше времени до момента, когда деньги понадобятся, тем осторожнее должен быть подход. Волатильные активы в такой ситуации становятся неудобными, даже если исторически давали хороший результат. У времени есть жесткое свойство: оно не обязано подстраиваться под ваш план.
Когда горизонт длинный, можно позволить себе больше колебаний. Но это не значит, что можно брать что угодно. Длинный срок дает активу шанс раскрыться, но не спасает от слабого качества самой идеи. Если актив не создает ценности, время его не исправит.
Короткий горизонт и длинный горизонт ведут себя по-разному
Короткий горизонт требует предсказуемости. Здесь важнее сохранность, чем попытка угадать максимум прибыли. Под такой срок обычно подходят инструменты с понятным денежным потоком и умеренной волатильностью. Чем ближе момент, когда деньги понадобятся, тем меньше пространства для ошибок.
Длинный горизонт, наоборот, позволяет сгладить рыночные колебания. Но и тут нужна дисциплина. Человек с горизонтом в десять лет может выдержать просадку, если у него нет соблазна проверить портфель через день и срочно все продать после неприятной новости. Поэтому горизонт связан не только с рынком, но и с поведением самого инвестора.
Как соотнести срок цели и срок актива
У каждой цели есть дата. Первый взнос на жилье через два года, обучение через пять лет, капитал на пенсию через двадцать лет. Актив должен жить в том же ритме, что и цель. Если деньги нужны скоро, не стоит прятать их в инструмент, который требует долгого ожидания и не обещает свободного выхода.
Я однажды видел, как человек держал значительную часть накоплений в акциях, потому что «в долгую они точно лучше». Проблема оказалась в том, что через год ему нужно было оплачивать крупные расходы. В нужный момент рынок был ниже, и вместо спокойного плана получилась вынужденная продажа с убытком. Ошибка была не в самих акциях, а в несоответствии между сроком цели и сроком инструмента.
Ликвидность: возможность выйти без лишнего ущерба
Ликвидность часто недооценивают. Пока все идет хорошо, кажется, что продать можно все и всегда. На деле разница между активами огромная. Один продается быстро и почти по текущей цене, другой требует времени, скидки или сложной процедуры выхода. Для инвестора это не мелочь, а часть цены решения.
Ликвидность особенно важна, когда у человека могут измениться обстоятельства. Смена работы, крупные расходы, семейные планы, переезд, форс-мажор. Если деньги застряли в неликвидном активе, даже хороший проект может стать источником стресса. Важно не только заработать, но и сохранить свободу маневра.
Неликвидность иногда маскируют высокой ожидаемой доходностью. Это старый трюк: чем сложнее выйти, тем выше обещание. Но высокая доходность нередко является компенсацией за неудобство, а не подарком. И это нужно учитывать честно, без самообмана.
Ликвидный актив и «бумажная» стоимость
У ликвидного актива цена видна и подтверждается сделками. Его проще оценить и проще продать. У неликвидного актива стоимость часто существует только в расчетах, а реальная цена выясняется в момент сделки. Между этими двумя цифрами может быть большая дистанция.
Поэтому ориентироваться только на оценку в модели нельзя. Нужен вопрос: сколько времени уйдет на продажу, кто будет покупателем, как изменится цена, если продавать не спеша, и есть ли комиссии или ограничения. Чем меньше ответов на эти вопросы, тем осторожнее стоит быть.
Когда ликвидность важнее доходности
Есть ситуации, где ликвидность явно выходит на первый план. Например, резерв на непредвиденные расходы, деньги на ближайшие обязательства, средства, которыми придется воспользоваться без предупреждения. В таких случаях даже неплохая доходность не оправдывает сложность выхода.
Это не означает, что нужно всегда выбирать только самые простые инструменты. Но для части капитала свобода доступа важнее дополнительного процента. Такой подход кажется скучным, зато он помогает не продавать активы в неудачный момент только потому, что внезапно понадобились деньги.
Как связать риск, горизонт и ликвидность в одном решении
Смысл анализа не в том, чтобы изучать каждый параметр отдельно. Настоящая картина появляется, когда вы видите их вместе. Высокий риск может быть приемлем на длинном горизонте. Низкая ликвидность может быть допустима, если деньги точно не понадобятся раньше срока. Но если все три параметра складываются неудачно, решение лучше отложить.
Удобно задавать себе три вопроса. Что я теряю, если рынок пойдет против меня? Сколько времени есть у этой идеи? Могу ли я выйти без сильного ущерба, если планы изменятся? Эти вопросы звучат просто, зато быстро охлаждают излишний оптимизм.
Именно здесь полезно уйти от бытовой логики «нравится не нравится» к более трезвому подходу. Иногда актив может нравиться, но не подходить по сроку. Иногда он выглядит безопасным, но слишком неликвиден. Иногда он ликвиден, но риск для конкретной цели все равно чрезмерен. Решение ценится не по одному достоинству, а по сочетанию свойств.
| Параметр | Что он показывает | Что важно проверить |
|---|---|---|
| Риск | Вероятность неблагоприятного исхода и глубину возможных потерь | Волатильность, устойчивость эмитента, валютную и отраслевую зависимость |
| Горизонт | Срок, на который можно оставить деньги в активе | Дату цели, допустимую просадку, способность ждать |
| Ликвидность | Скорость и цену выхода из актива | Объем торгов, комиссии, ограничения, реальную цену продажи |
Типичные ошибки, которые лучше заметить заранее
Первая ошибка — путать стабильность с безопасностью. То, что цена мало двигается, еще не значит, что актив надежен. Иногда спокойствие связано не с качеством, а с тем, что сделок почти нет. Внешнее затишье бывает обманчивым.
Вторая ошибка — брать на слишком короткий срок то, что рассчитано на долгую игру. Это особенно заметно, когда человек ориентируется на прошлую доходность и игнорирует собственные сроки. Даже хороший актив не обязан подстраиваться под ваш календарь.
Третья ошибка — недооценивать неликвидность. Пока деньги не понадобились, она кажется абстрактной. Но когда наступает момент выйти из позиции, скидка, ожидание или отсутствие покупателей становятся очень конкретными.
Есть еще четвертая ошибка, не самая очевидная: игнорировать собственную нервную систему. Иногда инвестиция формально подходит по всем параметрам, но человек просто не выдерживает колебаний. Если вы заранее знаете, что будете проверять цену каждый час и переживать по любому движению, лучше брать более спокойный инструмент.
Практический способ оценки перед покупкой
Перед сделкой полезно пройтись по короткому чек-листу. Он не делает решение идеальным, но помогает избежать грубых промахов. Главное здесь не скорость, а честность ответа самому себе.
- Определить, зачем нужны эти деньги и когда они могут понадобиться.
- Понять, сколько просадки вы реально готовы выдержать.
- Проверить, насколько легко будет выйти из актива.
- Сравнить срок жизни идеи со сроком вашей цели.
- Оценить, не слишком ли велика доля этого актива в общем капитале.
Если хотя бы по двум пунктам возникают сомнения, стоит притормозить. Не потому, что идея плоха сама по себе, а потому, что она может не совпасть с вашей ситуацией. В инвестициях несовпадение часто опаснее самой плохой цены входа.
Хороший вопрос вместо красивой презентации
Полезно смотреть на любую инвестицию через один простой вопрос: что должно случиться, чтобы это решение оказалось неудачным? Если ответ включает слишком много неизвестных, значит, запас прочности слабый. Если все держится на одном-двух допущениях, стоит задуматься еще раз.
Этот подход помогает отделять рабочие решения от тех, что основаны на надежде. А надежда в инвестициях вещь ненадежная. Она не считается с датами, не учитывает ликвидность и редко уважает риск.
Когда разные цели требуют разных решений
Накопления на ближайшие траты, долгосрочный капитал и резерв на случай непредвиденных расходов нельзя смешивать в одну корзину. У каждого из этих блоков своя логика. Деньги, которые должны быть под рукой, не должны зависеть от рыночных капризов. Долгий капитал может терпеть колебания, а резерв обязан сохранять доступность.
Из-за этого одинаковая инвестиция для одного человека может быть разумной, а для другого — неуместной. Не существует универсального ответа, который подойдет всем. Есть только соответствие между инструментом, задачей и сроком.
Такой подход делает портфель не только более устойчивым, но и психологически удобным. Когда у каждой суммы есть свое назначение, меньше соблазна лезть в рискованные идеи с деньгами, которые нужны для жизни. Это простое правило экономит много ошибок.
Как не обмануться красивыми показателями
Рынок любит цифры. Доходность за год, за три года, за пять лет, среднее значение, исторический максимум. Все это полезно, но только если вы понимаете, что именно измеряете. Прошлые результаты не гарантируют будущих, а отдельный период может выглядеть лучше или хуже реальной картины.
Особенно осторожно стоит относиться к усреднениям. Они сглаживают путь, но скрывают неприятные участки. Между двумя активами с одинаковой средней доходностью может лежать огромная разница в риске и просадках. Один будет вести себя ровно, другой заставит понервничать и, возможно, продать не вовремя.
Поэтому полезно смотреть не только на итоговый процент, но и на характер движения. Насколько сильно актив падал? Как быстро восстанавливался? Были ли периоды, когда выйти было сложно? Эти вопросы дают более честное понимание, чем просто яркая цифра на рекламной странице.
Несколько живых ориентиров из практики
Самые удачные решения обычно выглядят не эффектно, а уместно. Деньги на ближайшие обязательства лежат в инструментах с хорошей ликвидностью. Средства на долгий срок распределены так, чтобы выдерживать рыночные колебания. Риск не отсутствует, но он осознан и соотнесен со временем.
Одна из самых полезных привычек, которую я наблюдал у опытных инвесторов, выглядит довольно скучно: они заранее распределяют деньги по ролям. Одни средства работают как подушка, другие как долгий капитал, третьи остаются для более рискованных идей. Это не модная схема, а способ не смешивать несравнимые задачи.
Когда такой порядок есть, решения принимаются спокойнее. Не приходится каждый раз спорить с самим собой, можно ли купить что-то волатильное или лучше подождать. Ответ уже задан рамками цели, срока и доступности денег.
Что в итоге действительно важно
Инвестиционное решение становится понятным только тогда, когда вы видите его целиком. Риск показывает, насколько болезненной может быть ошибка. Горизонт говорит, есть ли у идеи время. Ликвидность отвечает, сможете ли вы выйти, если обстоятельства изменятся. Отдельно эти параметры выглядят привычно. Вместе они определяют качество решения куда точнее, чем обещанная доходность.
Если подойти к выбору именно так, исчезает лишний азарт и остается более трезвая картина. Не нужно угадывать идеальный момент или искать безупречный актив. Достаточно понять, подходит ли конкретное решение вашим деньгам, срокам и готовности мириться с неопределенностью.
И в этом, пожалуй, главный смысл взрослого инвестирования. Не гнаться за самой громкой цифрой, а выбирать то, что выдержит ваш горизонт, ваш риск и вашу реальную потребность в свободе распоряжаться капиталом. Тогда решения становятся не эффектными, а устойчивыми. А это обычно и есть то, что в итоге приносит спокойный результат.
 Как планировать крупные покупки без разрушения личного бюджета
 Долг и кредитная нагрузка: как понять, когда заем помогает бизнесу, а когда угрожает ему
 Личные финансы: как построить систему бюджета, накоплений и инвестиций без лишнего хаоса
 ДДС и прибыль: почему компания может быть прибыльной на бумаге, но без денег